В 2011 г. в эксплуатацию было введено наименьшее число новых офисных центров за последние пять лет. Тем не менее, даже этого объема площадей хватило, чтобы вакантность выросла с 8% до 13%. Учитывая, что в 2012 г. с высокой долей вероятности в Киеве появится полдесятка крупных бизнес-центров, дисбаланс спроса и предложения усилится, что приведет к росту вакантности и снижению арендных ставок.В результате повышения бизнес-активности, в 2011 г. рынок офисной недвижимости характеризовался положительными тенденциями развития. В частности, были разморожены некоторые проекты, продолжено строительство крупных офисных центров. Тем не менее, прирост офисных площадей на рынке аренды за 2011 г. в столице составил около 170-175 тыс. кв. м, что является минимальным показателем с 2006 г.
Особенностью 2011 г. стало возросшее число сделок по продажам офисных помещений. В прошлые периоды 90% офисов предлагались исключительно в арендное пользование.
Рынок, как и в прежние годы, не насыщен качественными помещениями. На конец 2011 г. показатель обеспеченности Киева качественными офисными площадями составлял около 450 кв. м на 1 тыс. жителей, что является достаточно низким уровнем по сравнению с аналогичными показателями большинства европейских столиц.
Открытия 2011 г. (аренда и продажа): | Наименование | Классность | Адрес | Общая площадь |
| БЦ в составе ЖОК | А | Кловский спуск, 7-а | 19 тыс. кв. м |
| Щекавицкий | А | ул. Фрунзе 23-25 | 12 тыс. кв. м |
| Artevilla | A | ул. Воздвиженская, 41 | 2 тыс. кв. м |
| 101 Tower | A | ул. Льва Толстого, 57 | 45 тыс. кв. м |
| БЦ | А | Саксаганского/Паньковская | 24 тыс. кв. м |
| Rialto | B | ул. Новоконстантиновская, 18 | 15 тыс. кв. м |
| Maxim | B | ул. Антоновича, 33- в | 9 тыс. кв. м |
| Василевс | В | ул. Большая Васильковская, 54- б | 2, 6 тыс. кв. м |
| БЦ Московский | В | Московский проспект, 15 | 4,5 тыс. кв. м |
| Премиум Центр | В | буль. И. Лепсе, 6 | 53 тыс. кв. м |
| БЦ | В | Дружбы Народов, 19 | 7 тыс. кв. м |
| БЦ | В | ул. Багговутовская, 23 | 3,7 тыс. кв. м |
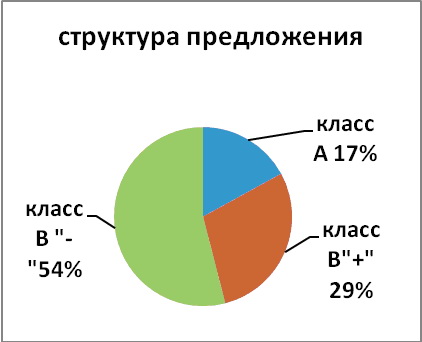
Таким образом структура предложения по классам выглядит следующим образом: класс А – 17%, класс В+ – 29% и В- – 54%.
При этом не все введенные в эксплуатацию здания были готовы к началу отделочных работ арендаторами, поэтому реальные сроки открытия и начала полноценного функционирования объектов отличаются от заявленных.
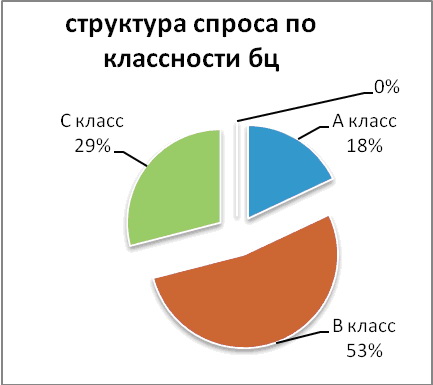
СпросСпрос на офисные помещения в 2011 г. в первую очередь формировался за счет компаний, которые стремились улучшить коммерческие условия и качество занимаемых площадей, а также были заинтересованы в расширении существующих помещений. В результате объем чистого поглощения в прошедшем году более чем в два раза превысил показатель 2010 г.: 138,5 тыс. кв. м в 2011 г. против 69 тыс. кв. м в 2010 г. Увеличился спрос на здания, построенные с использованием энергосберегающих технологий, большее внимание со стороны арендаторов стало уделяться хорошей транспортной доступности и наличию достаточного количества паркомест. Основную долю в структуре спроса занимали офисные центры класса В+ – 45%; класса В- – 34% запросов; класса А – 21%.
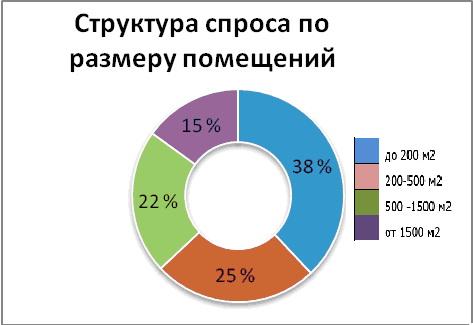
Несмотря на возросший интерес арендаторов к большим офисным помещениям (от 1500 кв. м) в структуре спроса по размеру офисных помещений наибольшая доля приходилась на блоки до 200 кв. м (38%), а также от 201 до 500 кв. м (25%).