Уровень проблемной задолженности является одним из ключевых факторов при анализе состояния банковской системы, так как он влияет на уровень резервов и, следовательно, на чистую прибыль. Украинская банковская система пережила сложный период , но мы ожидаем более позитивных результатов в 2011 г.Уровень проблемной задолженности — ключевой фактор в 2011 г.В 3 квартале 2010 г. доля проблемных кредитов выросла до 12.1% в сравнении с 10.8% в 1П10. Такой уровень проблемной задолженности показывают расчеты по официальным стандартам отчетности, тогда как, исходя из расчетов по международным стандартам, уровень проблемных кредитов в 2010 г. может достигнуть 28%.
Доля проблемной задолженности на уровне 12.9% является высокой, если сравнивать с аналогичным показателем для российской банковской системы, который составляет 6.3%. Тем не менее, мы ожидаем, что украинская банковская система будет демонстрировать более уверенные результаты в 2011 г. Принимая во внимание восстановление макроэкономических показателей и улучшение состояния всех основных отраслей, финансовое состояние должников должно улучшиться на фоне снижения уровня безработицы на 0.3 п.п., до 8.2%, увеличения ВВП на душу населения с $2.9 тыс. до $3.3 тыс., а также благодаря росту реальной зарплаты на 13.1%.
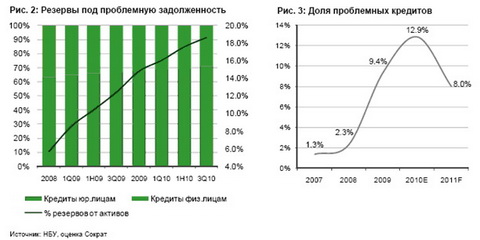
В то же время платежеспособные должники больше не будут иметь оснований отказываться от платежей по задолженности, как они могли это делать в на фоне высокого уровня проблемной задолженности в целом. Это может отобразиться на снижении доли проблемной задолженности до 8% в 2011 г., тогда как по международным стандартам отчетности этот показатель может снизиться до 15%.
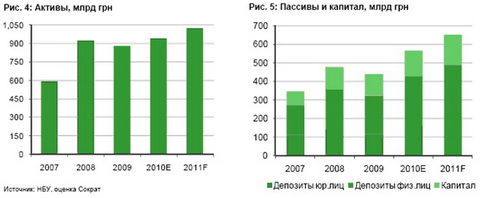
Докризисный уровень активов и депозитов восстановлен, тогда как кредитование только начинает восстанавливатьсяПо итогам 2010 г. активы банковской системы Украины могут вырасти на 7.4% и восстановить докризисные уровни (см. рис. 4). Положительная тенденция наблюдалась и в притоке депозитов. Депозиты юридических лиц выросли на 11.2% в 3кв10 и по итогам 2010 г. могут вырасти на 39.7%, а по итогам 2011 г. — на 18%. Значительно вырос уровень депозитов физических лиц — на 7.2% в 3кв10 и на 27.7% по итогам 2010 г. В 2011 г. депозиты населения могут прибавить еще 11% (см. рис. 5).
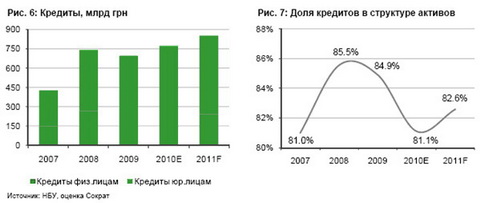
В 3кв10 кредиты юридическим лицам выросли на 5.4% после роста на 5% за 1П10. Это отображает постепенное восстановление кредитования реального сектора, которое было вялым в 2009 г. и первой половине 2010 г. Так, украинские банки, равно как и банки многих стран, старались избегать операций с высоким риском и инвестировали в высоколиквидные активы. Но по итогам 3кв10 чистый убыток банковской системы вырос, и для того, чтобы предотвратить дальнейшее наращивание убытков, банкам следует начать наращивать кредитный портфель и кредитовать реальный сектор, чтобы увеличить процентные доходы. Мы прогнозируем, что кредиты юридическим лицам вырастут на 16.2% в 2010 г. и на 8.5% в 2011 г. Потребительское кредитование все еще на низком уровне из-за завышенных процентных ставок и осторожности банков. По итогам 2010 г. уровень потребительских кредитов может снизиться на 1.5%, но в 2011 г. мы ожидаем оживление кредитования и рост на 14% (см. рис. 6).


 ...


