Обеспокоенность в связи с сокращением программы количественного смягчения (QE) в США оказала негативное влияние на рынки капитала, особенно затронувшее валюты развивающихся стран. С момента начала ужесточения монетарной политики в США до возврата к нормальной ситуации в кредитно-денежной сфере может пройти 3-5 лет.В краткосрочной перспективе эти новости могут усложнить процесс привлечения Украиной финансирования по привлекательным ставкам на рынке облигаций.
Улучшение состояния американской экономики и заявления главы Федеральной резервной системы Бена Бернанке подтверждают возможность завершения программы количественного смягчения (которая заключается в выкупе активов на сумму 85 миллиардов долларов США ежемесячно) к концу 2013 года.
Эта новость оказала влияние на валюты развивающихся стран – в особенности тех, где наблюдается значительный дефицит платежного баланса. Так, в июне курс индийской рупии упал до рекордного минимума. Политики в развивающихся странах немедленного отреагировали на снижение курса валют – в частности, власти Бразилии для стимулирования притока капитала в страну отменили действие налога на иностранные инвестиции в облигации, а в Индонезии ради поддержания курса рупии центральный банк повысил учетную ставку на 25 базисных пунктов.
Итак, с дешевыми деньгами покончено? Не совсем. По нашему мнению, такая нервная реакция инвесторов ничем не оправдана. Снижение объемов выкупа активов со стороны ФРС необходимо рассматривать в контексте накопления на балансе ФРС активов на сумму порядка 3,5 триллиона долларов США, а также ее ведущей роли в определении основной нормы резервирования.
Некоторые развивающиеся рынки все больше зависят от иностранных портфельных инвестиций для финансирования своих текущих счетов:
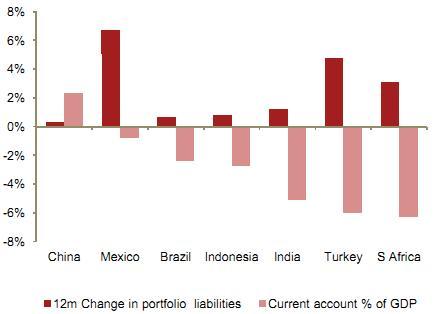
Данные: OECD
Как только экономическая ситуация в США улучшится, потенциал для ужесточения монетарной политики будет увеличиваться. Опасения будущего ужесточения монетарной политики на развитых рынках уже оказывают влияние на рынки развивающихся стран. Валюты развивающихся рынков оказались под значительным давлением, в частности, рупия обесценилась на 8% по сравнению с началом мая.
Валюты развивающихся рынков пережили значительный стресс в мае и июне:
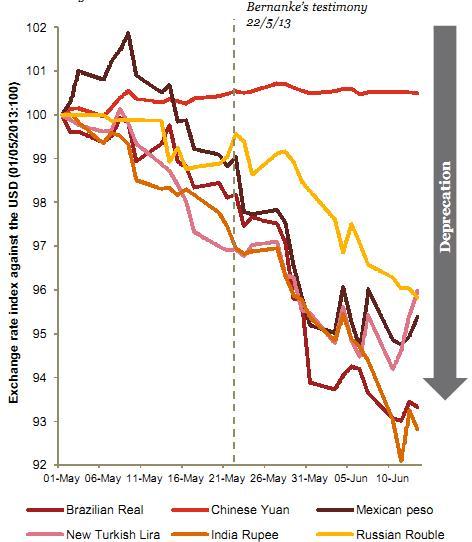
Источник: Datastream, PwC
Развертывание нетрадиционных инструментов денежно-кредитной политики с 2009 года благоприятствовало развивающимся рынкам. Доходность традиционно безопасных активов (как правительственные облигации) в странах с развитой экономикой упала до рекордных минимумов, заставляя инвесторов искать прибылей в другом месте. В результате капитал пошел в активы развивающихся экономик, которые предложили более высокие ожидаемые доходы за счет более высоких рисков.


