Торговля в стране оживилась, но это практически не принесло улучшений сегменту складской недвижимости. На рынке остались единичные девелоперы, готовые завершить начатые или построить новые логистические комплексы. Но пока и анонсированных операторами небольших объемов хватит, чтобы сдерживать рост цен и развитие рынка.Новый сезонК середине 2010 г. товарооборот в украинских ритейл-сетях увеличился, открылось несколько крупных торговых центров (их вакантность при этом составила всего 1-3%), пришли новые торговые операторы. Но такие улучшения практически не отразились на смежном рынке логистической недвижимости. По наблюдениям директора по стратегическому развитию компании DEOL Partners Марины Рымаренко, открытие новых магазинов сетевыми операторами лишь помогло поддержать стабильную ситуацию в сегменте складов. Отчасти стабильность она связывает и с небольшим снижением арендных ставок, что позволило занять арендаторам более крупные площади.
Стабилизация проявилась и в незначительном уменьшении уровня вакантности – с 24-25% до 22%. «В некоторых складских комплексах 100%-ю заполняемость можно объяснить строительством их как built-to suit, когда арендатор уже определен заранее и подписывает арендные договора еще в процессе строительства», - говорит М. Рымаренко. Но, как предполагают эксперты Colliers International, ввиду реалистичного выхода на рынок во втором полугодии 115 тыс. кв. м новых помещений, к концу 2010 г. среднерыночная вакантность может вновь достигнуть 30%.
По подсчетам Colliers International, потребление складских помещений в первом полугодии 2010 г. составило порядка 45 тыс. кв. м (в 1,5 раза меньше АППГ), но уже во втором квартале стало заметно улучшение динамики, преимущественно за счет ротации уже существующих арендаторов. При этом, по наблюдениям экспертов, наибольшая активность исходит со стороны логистических операторов, которые либо расширяют занимаемую площадь в рамках арендуемого комплекса, либо осуществляют переезд (с возможным расширением) в более удобные по расположению складские комплексы.
Причем, благодаря снижению ставок миграция происходит по направлению к Киеву. «Спросом пользуются склады, которые находятся либо в пределах Киева, либо же очень близко от него – в направлениях Броваров, Житомира и Борисполя. Самые востребованные площади - от 500 до 1000 кв. м», - говорит М. Рымаренко.
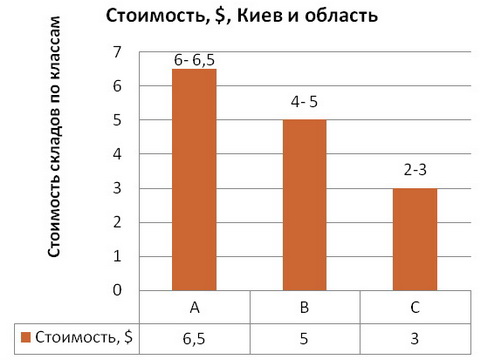
Ставки стабильностиЕсли в 2009 г. владельцы складских комплексов вынуждены были активно снижать арендные ставки, то во втором квартале 2010 г., по наблюдениям компании Knight Frank (Украина), собственники логистических комплексов начали пересматривать существующие программы лояльности к арендаторам: в договорах снова появилась привязка арендной ставки к доллару, значительно сократилась продолжительность арендных каникул, появился пункт о возможном повышении арендной ставки по прошествии определенного времени.
Тем не менее, общерыночной тенденцией они называют продолжающийся ценовой демпинг собственников комплексов для привлечения новых клиентов. В отдельных случаях, отмечают в Knight Frank, собственники готовы идти на существенные скидки при условии заключения долгосрочного контракта, наличия значительных штрафных санкций при разрыве договора, и поэтапной индексации арендной ставки, начиная со 2-3 года аренды.


 ...


