Мировой стальной рынок в начале IV квартала 2012 г. продолжает находиться в потенциальной «яме». Движущей силы, которая стимулировала бы его движение вверх, пока не видно.Тенденции рынков сырья и фрахтаПервый и начало второго месяца последнего квартала 2012 г. не прибавили оптимизма действующим лицам на мировом рынке металлов. Разве, что повторное избрание Барака Обамы президентом крупнейшей мировой экономики несколько стабилизировало индексы мировых бирж. Хотя недавнее заявление канцлера ФРГ Ангелы Меркель о том, что для выхода из кризиса потребуется более пяти лет, свидетельствует, что реальное состояние экономики намного хуже, чем о том говорят политики.
До настоящего времени какого-то глобального плана стимулирования развития мировой экономики нет, каждая страна спасается в одиночку. А ведь много лодок – не корабль! Правда остается надежда, что старый-новый президент США и новое руководство КНР смогут оптимизировать свои отношения в экономической плоскости. И это пойдет на пользу всей мировой экономике.
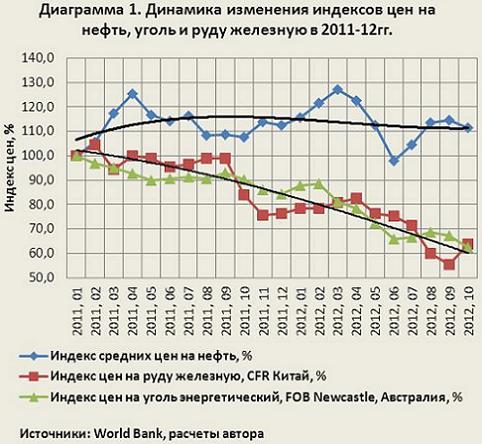
На мировом рынке сырья в последние месяцы ситуация оставалась без особых изменений. В частности с сентября по октябрь 2012 г. индекс цен на железную руду увеличился с 55,5 до 63,6%, а на уголь энергетический уменьшился с 67,1 до 62,2% (диаграмма 1). При этом они довольно существенно уступают базовому уровню цен январь 2011г. Напротив, в сентябре-октябре цены на нефть сохраняют свои достаточно высокие значения.
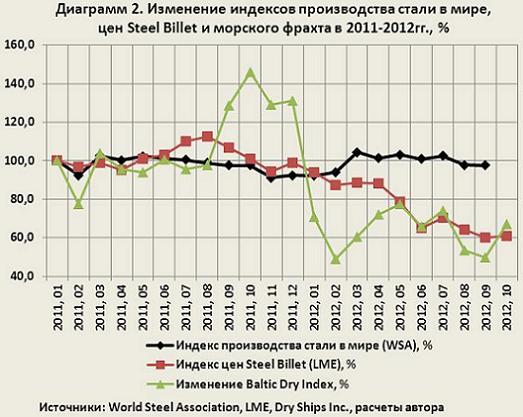
Под давление нестабильности на сырьевых рынках продолжает лихорадить и рынок фрахта (диаграмма 2). После спада в августе и сентябре текущего года (760,8 и 707,1), в октябре среднемесячное значение Baltic Dry Index (BDI) достигло значения 952,4. И все же индекс не смог превысить даже достигнутое в июле – 1056,5, что уж говорить о показателе октября 2011г. – 2076,8. В первой декаде ноября стоимость фрахта снова начала снижаться с 1000 (1 ноября) до 916 (8 ноября) или на 8,4%.
 Тенденции рынка металлов
Конъюнктура глобального рынка стали в октябре-ноябре 2012 г. остается достаточно вялой. По данным WSA, за девять месяцев 2012 г. выплавка стали в мире увеличилась на 0,6% против АППГ и достигла 1149,4 млн. т. За аналогичный период прошлого года производство стали, напомним, возросло на 9,1%. Как видим, темпы падения производства впечатляют. Единственным утешением, вероятно, может служить то, что по итогам 2012 г. мировое производство стали все же сможет пересечь знаковый рубеж в 1500 млн. т.
По оценкам WSA, в 2012 г. прирост мирового потребления стальной продукции сократится до 2,1% против роста на 6,2% в 2011г. и на 15,1% в 2010 г. Таким образом, прогноз потребления на 2012 г. был снижен на 1,5%. Схожую позицию занимают и аналитики компании Posco, которые оценивают рост мирового спроса в 2012 г. в 2-3%.


