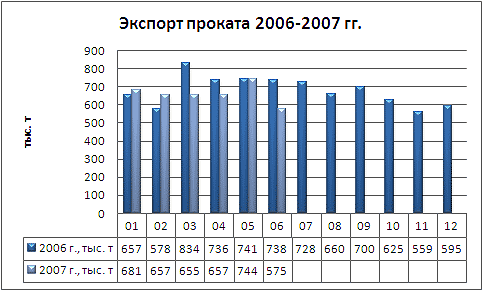
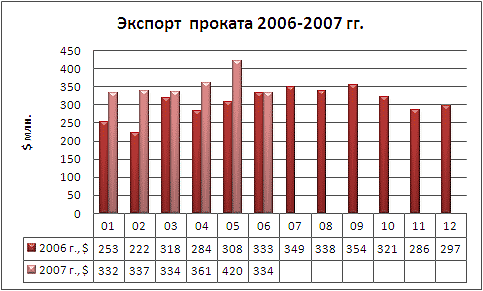
На мировом рынке плоского проката начинается спад. В июне объемы экспорта и импорта значительно снизились. Кроме того, цены на мировом и отечественном рынке тоже начали падать.
ЭкспортПо информации Гостаможни, в июне сего года показатели экспорта плоского проката снизились на 23% и составили 575 тыс. т. Объем вывоза упал ниже отметки среднего годового уровня, а по отношению к июню прошлого года снизился на 22%.
Учитывая ухудшающуюся конъюнктуру, отечественным метпредприятиям, чтобы не оказаться вне рынка, придется существенно подкорректировать стоимость плоского проката. Уже в июне украинские поставщики из-за ослабления турецкого спроса вынуждены были снизить экспортные цены на $5-10/т.
Впрочем, по мнению участников рынка, в июле цены на листовую сталь остались стабильными: г/к рулон производства ММК им.Ильича стоил $560-585/т FOB Черное море, х/к рулон - $600-650/т. Но уже в августе котировки снизятся примерно на $20/т. Стоимость г/к листового проката украинского производства будет составлять $540-570/т.
Вместе с тем, в I квартале 2007 г. ведущие отечественные производители листовой стали увеличили производство. Так, ММК им.Ильича нарастил выпуск готового проката на 2,4% - до 2,74 млн. т, а «Запорожсталь» - на 2,7%, до 1,86 млн. т. Экспортные показатели предприятий за 6 месяцев этого года составили 2,047 и 1,1 млн. т соответственно. Таким образом, на экспорт «ильичи» и «Запорожсталь» отгружают 75% и 60% соответственно от собственного производства.
Стоит отметить, что во II полугодии, наряду с неблагоприятной конъюнктурой, экспортная активность комбинатов также снизится по причине подписания ряда соглашений по ограничению доступа украинской продукции на европейский и российский рынки. Так, в июне в Люксембурге соответствующий договор о торговле сталелитейными изделиями был заключен между Украиной и ЕС. Им предусмотрено увеличение годовой квоты плоского проката в рулонах категории SA1 с 153,750 до 190 тыс. т, плоского проката не в рулонах категории SA2 с 356,7 до 390 тыс. т и плоского проката SA3 с 99,425 до 140 тыс. т. Учитывая, что уже выбрано порядка 70% из этих квот, у наших металлургов практически не остается пространства для маневра.
Россияне, защищая свой растущий рынок плоского проката, который по итогам пяти месяцев текущего года вырос в 1,5 раза по сравнению с прошлым годом, вынудили украинскую сторону самоограничить поставки х/к плоского проката. Так, на период с 1 июля 2007 г. по 30 июня 2008 г. квота составляет 200 тыс. т (по 50 тыс. т в каждом квартале календарного года). С июля 2008 г. до 30 июня 2009 г. - 205 тыс. т (51,250 тыс. в каждом квартале). С июля 2009 г. 30 июня 2010 г. - 210 тыс. т (52,5 тыс. на каждый квартал).
Рис.1
Рис.2В июне доля Турции снизилась с 30,4 до 24% от общего экспорта и составила 137,7 тыс. т. Показатель России наоборот увеличился с 13,9 до 17,9% и составил 103,1 тыс. т, что связано с ростом потребления плоского проката. Поставки в ОАЭ и Польшу с начала года находятся в постоянном ежемесячном диапазоне с 20 до 30 тыс. т. Закупки в Сирии существенно снизились, и относительно большие партии экспортировали в Иорданию и Канаду.