Отечественная трубная отрасль переживает худший со времени кризиса год, вызванный вынужденным отлучением от российского рынка. Для выживания отрасли давно поставленная задача диверсификации рынков сбыта должна быть решена ускоренными темпами.В октябре текущего года выпуск труб в Украине снизился до 113 тыс. т, самого низкого уровня с января. За 9 месяцев объем производства упал на 21% по сравнению с АППГ, до 1,404 млн. т. По итогам года в Украине будет выпущено всего 1,62-1,64 млн. т стальных труб, лишь немногим больше уровня кризисного 2009 г.
Помесячная динамика выпуска труб в Украине в 2013 г., тыс. т:
| 01 | 02 | 03 | 04 | 05 | 06 | 07 | 08 | 09 | 10 |
| 94 | 121,6 | 167,1 | 169,9 | 144,9 | 134,2 | 155,1 | 144 | 140,7 | 113 |
Больше всего снизили выпуск труб предприятия, ориентированные на экспорт в Россию – Харцызский трубный завод, входящий в группу «Метинвест», и заводы «Интерпайпа» (см. данные «Укртрубопрома»).
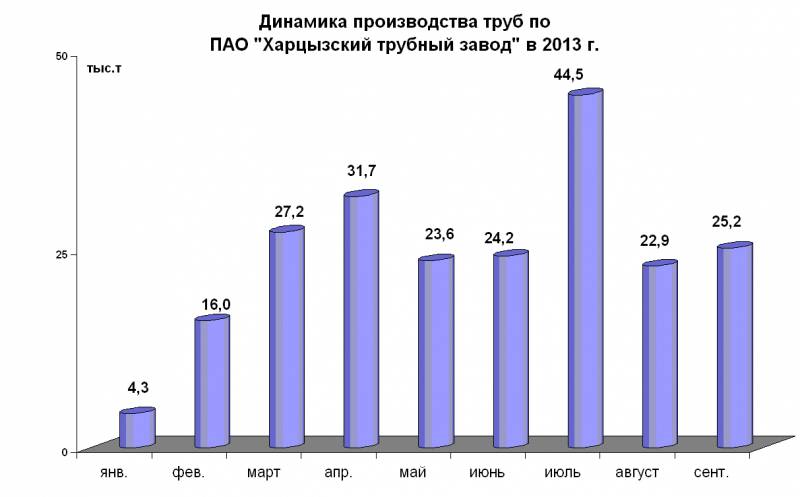
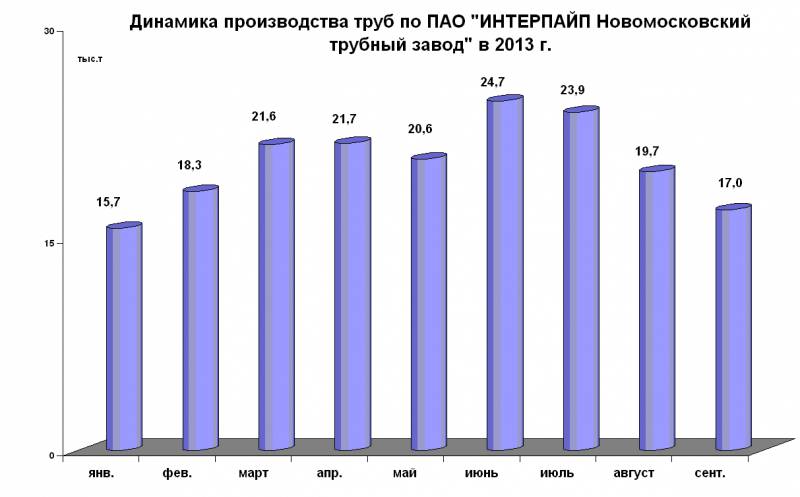
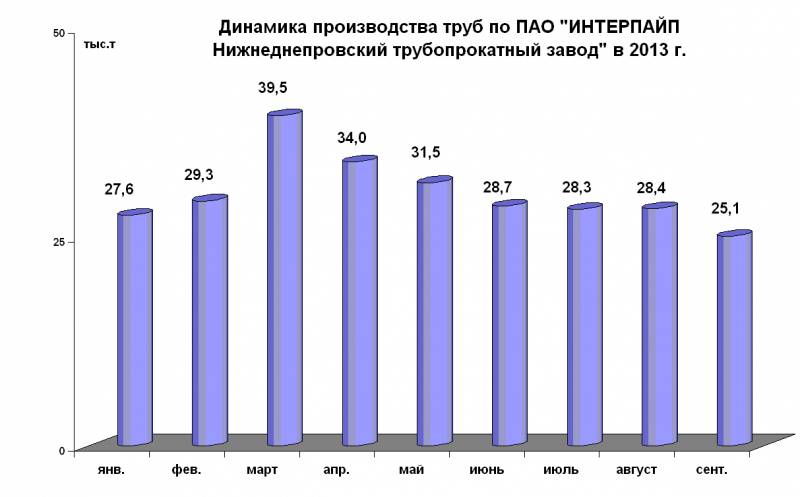
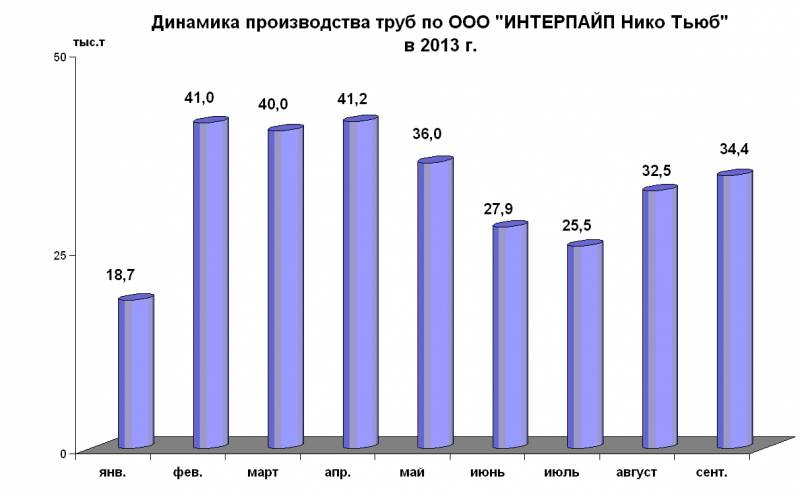
После отказа российской стороны выделить на 2-е полугодие квоты на беспошлинную поставку труб заводами «Интерпайпа», поставки из Украины в РФ стали быстро сокращаться. По предварительным данным, за июль-сентябрь отгружено менее 30 тыс. т по сравнению с 160 тыс. т за первое полугодие 2013 г.
Таким образом, по итогам текущего года из Украины в РФ будет поставлен рекордно низкий за 10 лет объем стальных труб – не более 300 тыс. т. По оценочным данным, в январе-сентябре 2013 г. Украина экспортировала 1 млн. т труб, а по итогам года общий объем поставок составит всего 1,3 млн. т.
Динамика украинского производства и экспорта труб, млн. т:
| Показатели | 2008 | 2009 | 2010 | 2011 | 2012 | 2013 (оценка) |
| производство | 2,37 | 1,585 | 1,754 | 2,213 | 2,014 | 1,64 |
| экспорт | 1,81 | 1,38 | 1,28 | 1,64 | 1,54 | 1,3 |
Российский рынокПо предварительным оценкам, производство стальных труб в РФ в текущем году сохранится на уровне предыдущего года – 9,6- 9,7 млн. т, в то время как потребление несколько вырастет – до 9,5 млн. т.
Росту спроса содействовало возобновление реализации ряда отложенных ранее трубопроводных проектов (2-я очередь газопровода «Бованенково–Ухта», газопровод «Заполярье–Пурпе»), и увеличение закупок трубной продукции со стороны машиностроения, компаний строительного сектора и ЖКХ, не в последнюю очередь благодаря теплой осени, продлившей сроки строительного сезона. В 2014 г. потребление на рынке РФ будут поддерживать такие проекты как строительство газопроводов части «Южный поток» и «Сила Сибири».
Баланс российского рынка труб, млн. т:
| Показатели | 2009 | 2010 | 2011 | 2012 | 2013(оценка) |
| Производство | 6,65 | 9,73 | 10 | 9,7 | 9,6 |
| Потребление | 6 | 9,74 | 10,55 | 9,34 | 9,5 |
| Импорт | 0,61 | 1,45 | 1,69 | 0,85 | 0,9 |
| В т.ч., из Украины, тыс. т | 373,4 | 800 | 803 | 450 | 300 |
Объем импорта в текущем году незначительно вырастет (снижение поставок из Украины компенсируется увеличением из дальнего зарубежья), но его доля на рынке в остается низкой – около 9% по сравнению с 15% в


