На протяжении последнего десятилетия компании горнодобывающей отрасли демонстрировали лучшие результаты, чем по рынку в целом, однако в последнее время эта тенденция изменилась. Согласно данным последнего аналитического обзора PwC, по итогам 2012 года котировки акций горнодобывающих компаний продемонстрировали лишь незначительное снижение, но уже в первые четыре месяца 2013 года падение составило порядка 20%.
Ключевые факты:Общий объем выручки горнодобывающей отрасли составил $ 731 млрд.; чистая прибыль снизилась на 49% – до $68млрд.;
Снижение рыночной капитализации – в особенности в золотодобывающей промышленности;
В пяти из десяти крупнейших компаний назначены новые генеральные директора;
Прогнозируемый объем капитальных инвестиций составляет $110 млрд., что на 21% ниже, чем в 2012 г.
Совокупные финпоказатели компаний Top 40:
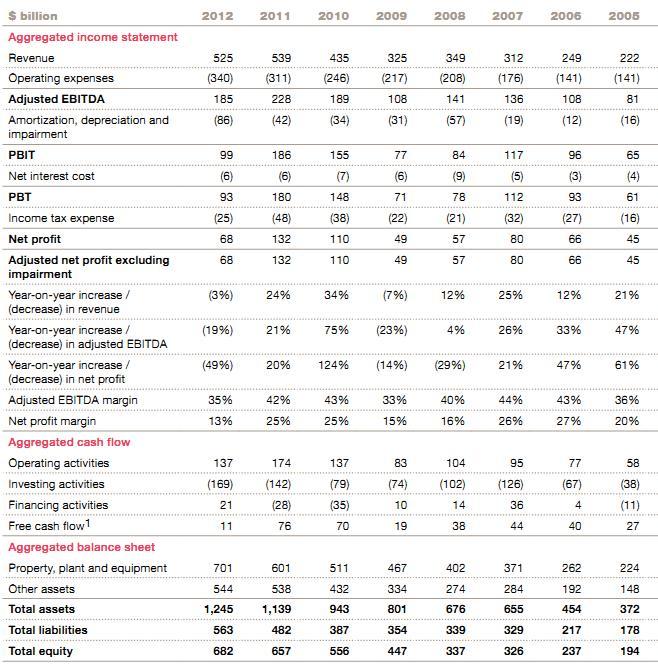
В отрасли - кризис доверия со стороны инвесторов, которые ставят под сомнение способность компаний контролировать расходы и увеличивать доходность на капитал, а также опасаются обвала цен на сырье.
Согласно данным обзора PwC, уровень общей рыночной капитализации 40 крупнейших горнодобывающих компаний, несмотря на волатильность цен в течение года, остался по итогам 2012 года практически неизменным ($1,2 трлн.), за исключением золотодобывающих компаний. Так, рыночная капитализация золотодобывающих компаний, вошедших в список 40 крупнейших представителей горнодобывающей отрасли, за 2012 год снизилась примерно на $29 млрд., а в последующие четыре месяца 2013 года, после массовой продажи акций в апреле – еще на $58 млрд., вслед за наибольшим с 1980-х годов падением цены на золото (в процентном отношении) в течение одной торговой сессии.
Top 5 компаний по рыночной капитализации ($ млрд.) на конец 2012 г.:
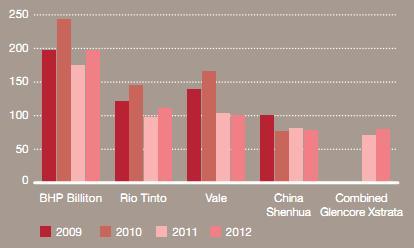
Источник: Capital IQ, PwC analysis
Стоит отметить, что с апреля 2012 года в половине из 10 крупнейших горнодобывающих компаний сменились генеральные директора.
Хотя долгосрочные прогнозы по уровню спроса пока остаются неизменными, восстановление доверия инвесторов будет зависеть от мер, предпринимаемых компаниями отрасли в ответ на увеличение расходов, их реакции на волатильность цен, способности новых руководителей выполнять поставленные задачи, а также преодоления других сложностей – в частности, проблемы ресурсного национализма.
Прогноз по годовому приросту ВВП в :
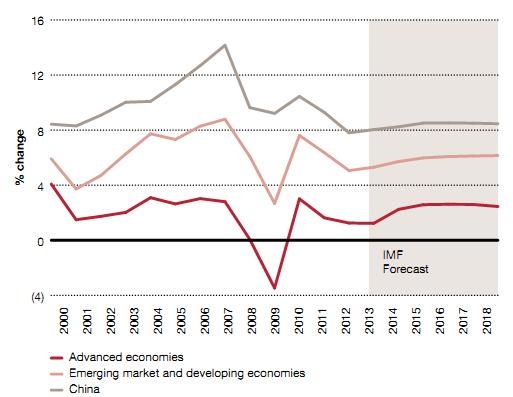
Источник: МВФ


